
Découvrez comment comparer le RTP des jeux, la marge des bookmakers et les frais d’investissement. Évaluez aussi le coût réel des abonnements.
RTP, marge et commission : comment lire les taux de retour dans les jeux, les investissements et les abonnements
Les pourcentages de retour sont partout : dans la description des machines à sous, dans les cotes des bookmakers, dans les prospectus des fonds et dans les tarifs des applications. Derrière des chiffres similaires se cachent des mécanismes différents. Certains indiquent un résultat moyen sur une très longue période, d’autres reflètent une perte annuelle de capital. Savoir distinguer ces indicateurs permet d’évaluer avec lucidité le coût des loisirs et des placements, et de repérer les conditions que le vendeur ne met pas en avant.
Ce que signifie le RTP et où le trouver
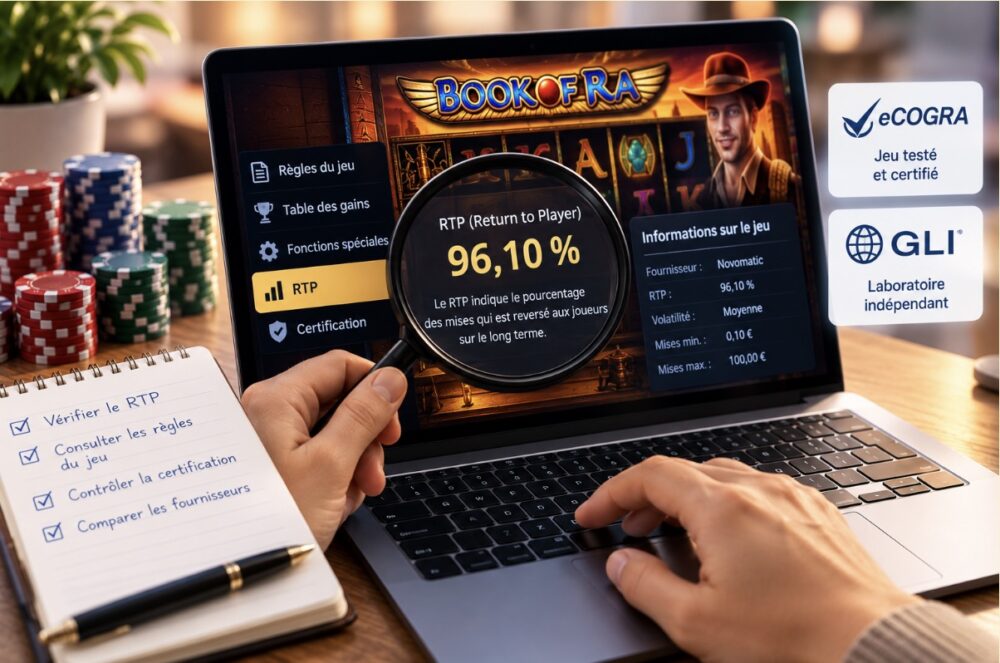
Le RTP, ou Return to Player, indique la part des mises qu’un jeu reverse théoriquement aux joueurs sur le long terme. Si une machine à sous affiche un RTP de 96 %, alors sur 100 euros misés, 96 euros reviennent en moyenne sous forme de gains. Les 4 % restants représentent l’avantage de la maison, ou house edge. L’indicateur est calculé sur des millions de tours, et non sur une seule session.
Les joueurs à la recherche du casino en ligne le plus rentable comparent avant tout le RTP des jeux. Les opérateurs sous licence publient généralement ces valeurs dans les règles du jeu ou dans la rubrique d’aide. Des laboratoires indépendants, comme eCOGRA et GLI, testent les générateurs de nombres aléatoires et vérifient la conformité des taux annoncés. Les liens vers les certificats de ces laboratoires figurent souvent en bas du site de l’opérateur.
La valeur du RTP varie sensiblement selon le type de jeu et les règles de la table. Le tableau ci-dessous présente les taux théoriques des formats de casino classiques.
 Paramètres du fournisseur
 Paramètres du fournisseur
Il faut aussi tenir compte de la volatilité. Deux machines à sous au RTP identique peuvent se comporter différemment : l’une offre des gains petits et fréquents, l’autre des gains rares et importants. Le RTP décrit une valeur moyenne, mais ne dit rien de la dispersion des résultats au cours d’une session. Une volatilité élevée signifie des variations de solde plus brutales.
« La seule façon de gagner de l’argent dans un casino, c’est d’en posséder un. » Cette phrase est attribuée à Steve Wynn, promoteur à l’origine de plusieurs des plus grands complexes de Las Vegas.
Marge du bookmaker : comment la calculer soi-même
Dans les paris sportifs, l’équivalent du RTP est la marge. Le bookmaker l’intègre directement dans les cotes, ce qui permet de la calculer sans accès aux données internes. Pour cela, chaque cote est convertie en probabilité implicite en divisant 1 par la cote. Les valeurs obtenues sont ensuite additionnées.
Soit un match de tennis où chaque joueur est coté à 1,90. La probabilité de chaque issue selon cette ligne est de 52,6 %, et leur somme atteint 105,3 %. L’excédent au-delà de 100 %, soit 5,3 %, correspond à la marge. Le retour aux joueurs se calcule en divisant 1 par cette somme et s’établit à environ 95 %.
- Pour un match de football à trois issues, le calcul est identique, avec trois termes au lieu de deux. La vérification d’une ligne se déroule ainsi :
diviser 1 par la cote de chaque issue ;
additionner les probabilités obtenues ;
soustraire 1 de la somme et convertir le résultat en pourcentage ;
comparer le résultat avec les lignes d’autres opérateurs sur le même événement.
Sur les matchs phares des grands championnats, la marge est généralement plus faible que sur les compétitions secondaires et les marchés exotiques. Un écart de quelques points de pourcentage influe directement sur le retour à long terme.
Frais d’investissement : une dépense discrète et permanente
Les fonds d’investissement indiquent leur coût au moyen du ratio de frais, désigné dans les documents par TER ou expense ratio. Il représente la part des actifs que le fonds prélève chaque année pour sa gestion. L’investisseur ne reçoit pas de facture séparée, les frais réduisent simplement le rendement. C’est pourquoi leur impact est souvent sous-estimé.
Un écart de 1 % par an devient considérable sur le long terme. Un placement de 10 000 euros à 7 % par an atteint environ 76 100 euros au bout de 30 ans. Avec un rendement de 6 %, c’est-à-dire avec 1 % de frais supplémentaires, le résultat sera d’environ 57 400 euros. L’écart dépasse 18 000 euros.
À titre de repère, les grands ETF indiciels sur le S&P 500 coûtent entre 0,03 % et environ 0,1 % par an. Les fonds à gestion active sont souvent plus chers. Outre le TER, l’investisseur paie le courtier, perd sur l’écart entre prix d’achat et prix de vente, et parfois sur la conversion de devises.
- Lors de l’analyse d’un produit d’investissement, il est utile de vérifier plusieurs lignes dans la documentation :
le ratio de frais annuel du fonds ;
les frais de courtage sur les transactions et la conservation des actifs ;
les frais d’entrée et de sortie, s’ils existent ;
les coûts de conversion lors de l’achat d’actifs dans une autre devise.
Abonnements et commissions des plateformes
Les abonnements numériques cachent eux aussi une économie peu visible. La commission standard de l’App Store et de Google Play a longtemps été de 30 % du paiement. Un taux réduit de 15 % s’applique aux petits développeurs et à certains abonnements, avec des conditions propres à chaque plateforme. Ces dernières années, les règles ont évolué dans l’UE et aux États-Unis sous la pression des régulateurs.
Pour l’utilisateur, le prix dans l’application est donc parfois plus élevé que lors d’un paiement sur le site du service. YouTube Premium, par exemple, a longtemps coûté plus cher via iOS. La différence reflète la commission que le développeur répercute sur l’abonné.
L’abonnement annuel fonctionne comme une remise pour paiement anticipé. Avec un tarif de 10 euros par mois et un forfait annuel de 96 euros, l’économie atteint 24 euros, soit 20 %. Ce gain n’est toutefois réel qu’en cas d’utilisation régulière du service toute l’année. Les périodes d’essai avec renouvellement automatique exigent de surveiller la date du premier prélèvement.
Comment comparer les taux de retour d’un domaine à l’autre
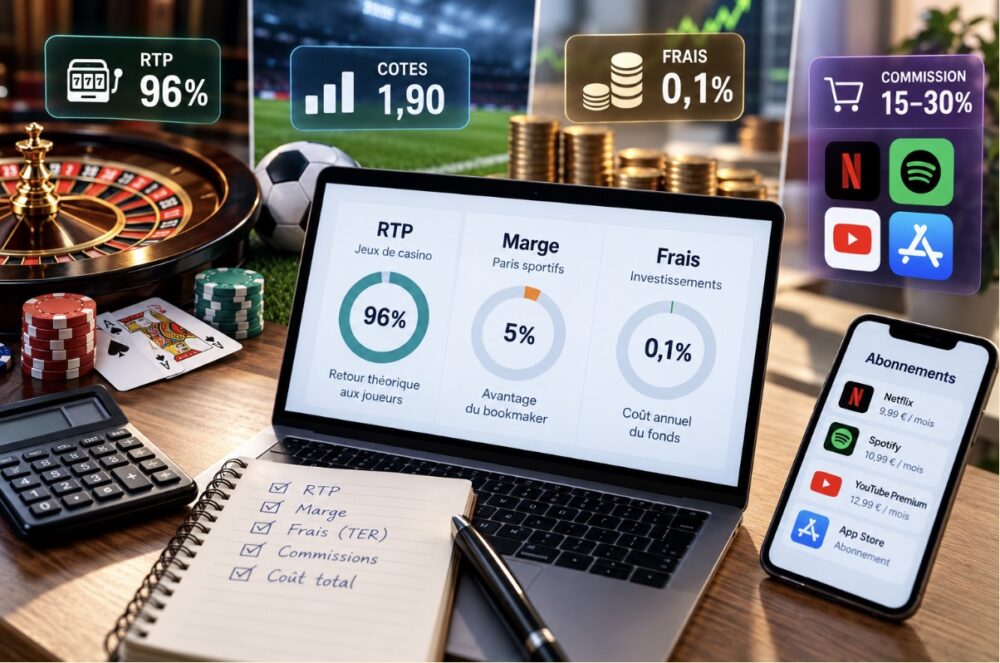 Ces trois indicateurs répondent à une même question : quelle part de son argent l’utilisateur cède à l’intermédiaire. Seule la présentation diffère. Le RTP indique ce qui est reversé, tandis que la marge et la commission indiquent ce qui est retenu. Ramener toutes les valeurs à une forme unique facilite la comparaison.
La différence principale tient à la fréquence du prélèvement. L’avantage du casino s’applique à chaque mise, si bien qu’en faisant tourner plusieurs fois le même argent, les pertes cumulées augmentent plus vite qu’il n’y paraît. Les frais d’un fonds sont prélevés une fois par an sur le capital restant. L’abonnement reste un montant fixe, quelle que soit l’intensité d’utilisation.
Si une bankroll de 100 euros est remise en jeu dix fois, le volume total des mises atteint 1 000 euros. Avec un avantage de la maison de 4 %, la perte attendue s’élève à 40 euros, soit 40 % de la somme initiale. Un chiffre en apparence modeste se transforme en dépense notable.
L’erreur la plus courante consiste à considérer le RTP comme une garantie. Un taux de 97 % ne signifie pas que 97 euros sur 100 reviendront au cours d’une soirée. Une session courte peut se terminer aussi bien par un gros gain que par la perte de toute la somme. Le retour théorique ne se manifeste que sur un très grand nombre de tours.
« Le casino ne bat pas le joueur. Il lui donne seulement l’occasion de se battre lui-même. » Ces mots sont attribués à Nicholas Dandolos, surnommé Nick the Greek, l’un des joueurs professionnels les plus célèbres du XXe siècle.
Pour les abonnements, le montant mensuel semble modeste, mais il représente une dépense sensible sur l’année. Un contrôle régulier des prélèvements sur le relevé bancaire permet de résilier les services inutilisés. Cette démarche produit le même effet que le choix d’un fonds à frais réduits.
🔵 Pour ne manquer aucune news sur InfoTravel, abonnez-vous sur Google Actualités. Et si vous nous adorez, on a une newsletter une fois par semaine.